

 Déclarer un sinistre


Assurance moto de collection : comment protéger votre deux-roues d’exception ?
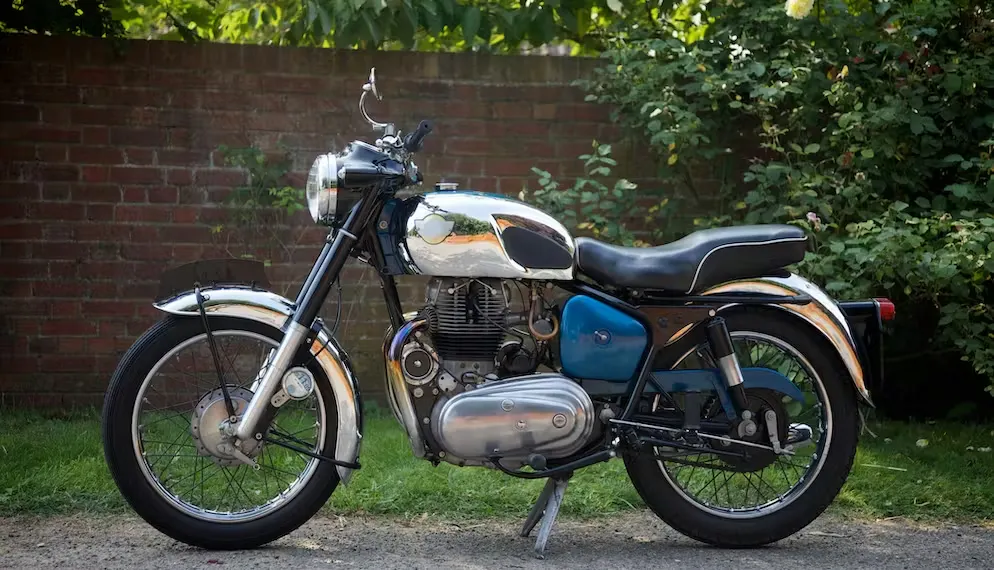
Les motos de collection nécessitent une protection spécifique qui diffère des assurances moto classiques. Que vous soyez déjà propriétaire d'une moto ancienne ou que vous envisagiez d'en acquérir une, comprendre les particularités de l’assurance moto de collection est essentiel pour protéger votre précieux deux-roues.
Qu'est-ce qu'une assurance moto de collection et quelles sont ses particularités ?
L’assurance moto de collection est un contrat spécifiquement conçu pour les motos anciennes présentant un intérêt particulier. Elle se distingue d'une assurance moto traditionnelle par plusieurs aspects fondamentaux.
Contrairement aux motos récentes qui perdent de leur valeur avec le temps, les motos de collection ont tendance à se valoriser au fil des années. C'est pourquoi ces véhicules nécessitent une approche d'assurance différente, avec notamment une évaluation spécifique de leur valeur.
Les contrats d'assurance pour motos anciennes prennent en compte l’usage privé plutôt occasionnel de ces véhicules, souvent réservés aux balades du week-end ou aux expositions. Cette utilisation limitée se traduit souvent par des tarifs plus avantageux que pour une moto moderne utilisée quotidiennement.
Les garanties proposées sont également adaptées aux besoins particuliers des collectionneurs, avec une attention particulière portée à la valeur du véhicule et aux conditions de réparation en cas de sinistre.
Quels sont les critères pour qu'une moto soit considérée « de collection » ?
Pour bénéficier d'une assurance moto collection, votre deux-roues doit répondre à certains critères spécifiques reconnus par les assureurs.
L'âge de la moto : un facteur déterminant
Le premier critère, et sans doute le plus important, est l'âge du véhicule. Pour être considérée comme une moto ancienne assurable en collection, votre deux-roues doit généralement avoir plus de 30 ans d'âge. Certains assureurs peuvent accepter des motos plus récentes si elles présentent un caractère remarquable ou si elles sont devenues rares sur le marché.
La carte grise collection constitue souvent un élément déterminant pour les assureurs. Ce document officiel, délivré par l'administration, atteste du statut particulier de votre véhicule. Pour l'obtenir, votre moto doit généralement avoir plus de 30 ans d'âge et être dans un état conforme à l'origine ou restaurée avec des pièces d'époque.
L'état et l'authenticité : des critères essentiels pour l'assureur
Au-delà de l'âge, l'état de conservation ou de restauration de votre moto de collection est scruté par les assureurs. Un véhicule bien entretenu, restauré dans les règles de l'art avec des pièces d'origine ou conformes à l'époque, sera plus facilement assurable en collection.
L'authenticité joue également un rôle majeur. Les modifications trop importantes par rapport au modèle d'origine peuvent compromettre la qualification en véhicule de collection. Les assureurs sont particulièrement vigilants sur ce point lors de la souscription d'un contrat spécifique.
Par ailleurs, depuis avril 2024, le contrôle technique est devenu obligatoire pour les motos de collection, sauf pour les modèles mis en circulation avant 1960 portant la mention « véhicule de collection » sur la carte grise.
Les garanties spécifiques d'une assurance pour moto de collection
Les contrats d'assurance pour motos anciennes comportent des garanties adaptées aux besoins particuliers des collectionneurs.
La valeur agréée : une protection adaptée aux véhicules de collection
La spécificité majeure d'une assurance moto de collection réside dans la notion de valeur agréée. Contrairement à une assurance classique qui indemnise à la valeur vénale (valeur du marché au moment du sinistre), l'assurance collection permet de fixer contractuellement la valeur de votre moto.
Cette valeur, déterminée d'un commun accord entre vous et l'assureur lors de la souscription (souvent sur la base d'une expertise), sera celle qui servira de référence en cas de sinistre total. Cette garantie est particulièrement précieuse pour les collectionneurs, car elle protège la valeur patrimoniale de leur véhicule et évite les mauvaises surprises en cas de dommages importants.
Pour établir cette valeur agréée, l'assureur peut demander :
- Des photos détaillées du véhicule,
- Une expertise professionnelle,
- Des factures d'achat ou de restauration,
- Un historique du véhicule.
Les garanties optionnelles indispensables pour votre moto ancienne
Au-delà de la responsabilité civile obligatoire, plusieurs garanties optionnelles méritent une attention particulière pour protéger efficacement votre deux-roues de collection :
- La garantie vol et incendie : essentielle pour protéger votre investissement contre ces risques majeurs.
- La garantie dommages tous accidents : couvre les dégâts causés à votre moto, même en l'absence de tiers identifié.
- L’assistance : particulièrement utile lors de sorties ou rallyes, elle assure le rapatriement de votre moto en cas de panne.
- La protection juridique : vous aide en cas de litige lié à votre moto (achat, restauration, pièces détachées).
- La garantie des accessoires et équipements : protège les éléments spécifiques ajoutés à votre moto.
Certains assureurs proposent également des garanties spécifiques pour les pièces de rechange, souvent rares et coûteuses pour les motos anciennes.
Combien coûte une assurance moto de collection ?
Le coût d'une assurance moto collection varie considérablement selon plusieurs facteurs, mais reste généralement avantageux par rapport à une assurance classique.
Les facteurs qui influencent le tarif de votre assurance
Plusieurs éléments sont pris en compte par les assureurs pour établir le devis d'assurance de votre moto ancienne :
- La valeur agréée de votre moto : plus elle est élevée, plus la prime d'assurance tend à augmenter.
- L'âge et la rareté du modèle : certaines motos particulièrement rares peuvent nécessiter des conditions d'assurance spécifiques.
- Les conditions de stockage : un garage fermé et sécurisé est généralement exigé et influence positivement le tarif.
- Votre profil de conducteur : expérience, antécédents de sinistres via votre relevé d'information.
- La fréquence d'utilisation : une utilisation occasionnelle, typique des véhicules de collection, permet de bénéficier de tarifs avantageux.
- Les garanties choisies : du simple tiers à la formule tous risques, le niveau de protection impacte directement le prix.
Comment souscrire une assurance moto avec Direct Assurance ?
Si vous ne possédez pas encore de moto de collection mais que vous êtes motard, Direct Assurance propose des formules adaptées à chaque profil ! La souscription d'une assurance moto nécessite quelques démarches pour garantir une protection optimale de votre deux-roues.
Les documents nécessaires pour assurer votre moto
Pour établir un contrat d'assurance adapté à votre moto, plusieurs documents sont généralement requis :
- La carte grise du véhicule (permet d’identifier la moto et sa propriété),
- Le permis de conduire du ou des conducteurs désignés (pour vérifier l’autorisation de conduite à la catégorie moto assurée),
- Un justificatif de domicile (souvent demandé pour établir l'adresse de résidence liée au contrat),
- Le relevé d’informations (qui retrace l’historique d’assurance avec bonus-malus et sinistres),
- Une preuve d’achat ou certificat de cession (notamment pour les motos d’occasion, afin de justifier la propriété du véhicule),
- Une attestation de stage de formation (si applicable, notamment pour les jeunes conducteurs ou titulaires d’un permis B qui conduisent une moto 125cm3),
- Un relevé d’identité bancaire (RIB) si paiement par prélèvement automatique est choisi,
- Parfois des photos du véhicule et des justificatifs complémentaires selon le profil du conducteur ou la formule choisie.
Ces documents permettent d'évaluer précisément votre moto de collection et d'établir un contrat sur mesure avec une valeur agréée correspondant à sa valeur réelle sur le marché des collectionneurs.
Notre processus de souscription simplifié
Chez Direct Assurance, nous avons développé un parcours de souscription spécialement conçu pour les propriétaires de deux-roues :
- Demandez votre devis en ligne ou par téléphone en précisant qu'il s'agit d'une moto.
- Un conseiller spécialisé vous contacte pour analyser vos besoins spécifiques.
- Vous choisissez les garanties adaptées à votre usage et à vos attentes.
- Après validation, votre contrat est immédiatement mis en place et vos documents d'assurance vous sont transmis.
Notre équipe comprend les besoins particuliers des motards et vous propose des formules d'assurance sur mesure. Nous prenons en compte les spécificités de chaque modèle et vous accompagnons pour choisir les garanties optionnelles les plus pertinentes pour votre moto.
Tiers | |
Responsabilité Civile | |
Défense pénale et recours suite à accident | |
Sécurité corporelle du conducteur jusqu’à 100 000 € | |
Assistance 0km (30km en cas de panne) | |
Moins de 25 ans ? 5 retours en taxi /an | |
Bris de glace* | |
Incendie vol | |
Catastrophes naturelles et technologiques, évènements climatiques et attentat | |
Indemnisation des dommages tous accidents | |
Indemnisation renforcée* | |
Véhicule de remplacement* | En option |
Protection juridique | En option |
Accessoires couverts jusqu'à 250€* | |
Accessoires couverts jusqu'à 3 500€* | |
Contenu du top case* | |
Equipement du conducteur | En option |
Assistance 0 km en cas de panne | En option |
Sécurité corporelle du conducteur jusqu’à 1M € | En option |