

 Déclarer un sinistre


Indemnisation accident voiture : comment être remboursé rapidement ?
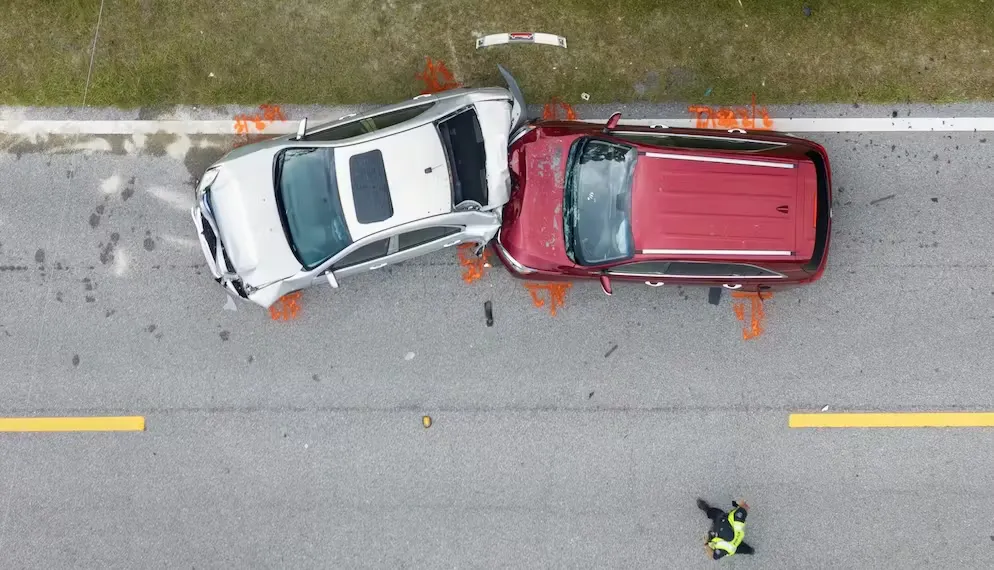
Face à un accident de la route, la question de l'indemnisation devient rapidement centrale. Que vous soyez conducteur ou passager, comprendre vos droits et les démarches à suivre peut faire toute la différence pour obtenir un remboursement rapide. Direct Assurance vous accompagne dans cette épreuve avec des solutions adaptées à chaque situation.
Quels dommages sont indemnisables après un accident de voiture ?
Après un accident, deux types de dommages peuvent être pris en charge par votre assurance auto : les dommages matériels et les dommages corporels. La nature et l'étendue de votre indemnisation dépendent directement des garanties souscrites dans votre contrat.
L'indemnisation des dommages matériels de votre véhicule
Les dommages matériels concernent principalement les réparations nécessaires sur votre véhicule suite à l'accident. Votre indemnisation varie selon plusieurs facteurs :
- La responsabilité dans l'accident (totale, partielle ou nulle),
- Les garanties présentes dans votre contrat d'assurance,
- L'expertise réalisée pour évaluer les dommages.
Si vous disposez d'une assurance tous risques, les dégâts sur votre véhicule sont couverts même en cas d'accident responsable. Avec une formule au tiers, seuls les dommages causés aux tiers sont pris en charge si vous êtes responsable.
Quelles sont les différentes formules ?
- Au tiers : en cas d’accident responsable, elle ne garantit pas d’indemnisation pour votre véhicule. En revanche, en cas d’accident non responsable, elle prend en charge intégralement les réparations via l’assureur adverse.
- Intermédiaire : en cas d’accident responsable, elle indemnise selon les garanties souscrites pour votre véhicule. En revanche, en cas d’accident non responsable, elle prend tout en charge.
- Tous risques : en cas d’accident responsable, elle indemnise entièrement à l’exception de la franchise. En cas d’accident non responsable, elle prend tout en charge.
La prise en charge des dommages corporels suite à un accident
Les dommages corporels peuvent avoir des conséquences plus graves et durables. La loi Badinter de 1985 encadre l'indemnisation des victimes d'accidents de la circulation et garantit une protection renforcée. En cas d’accident causé par un conducteur non assuré ou non identifié, le Fonds de garantie des assurances obligatoires (FGAO) peut intervenir pour indemniser les victimes.
L'indemnisation peut couvrir différents types de préjudices :
- Les frais médicaux non remboursés par la Sécurité sociale,
- L'incapacité temporaire ou permanente,
- Les souffrances endurées,
- Le préjudice esthétique,
- Les pertes de revenus professionnels,
- Le préjudice d'agrément (impossibilité de pratiquer une activité de loisir).
Une expertise médicale est généralement nécessaire pour évaluer précisément l'étendue des préjudices corporels et déterminer le montant de l'indemnisation.
Comment fonctionne l'indemnisation des conducteurs et passagers ?
Les règles d'indemnisation diffèrent selon que vous êtes conducteur ou passager du véhicule accidenté.
L'indemnisation des passagers blessés dans un accident
Les passagers bénéficient d'un régime d'indemnisation favorable. Selon la loi Badinter, ils sont considérés comme des victimes et ont droit à une indemnisation intégrale de leurs préjudices, quelle que soit la responsabilité du conducteur dans l'accident.
L'indemnisation des passagers est prise en charge par l'assureur du véhicule dans lequel ils se trouvaient au moment de l'accident. Seule une faute inexcusable du passager (comme le refus délibéré de porter la ceinture de sécurité) peut réduire ou supprimer son droit à indemnisation. Et si le responsable n’est pas assuré, l’intervention du Fonds de garantie des assurances obligatoires (FGAO) permet de protéger les victimes.
La garantie personnelle du conducteur : une protection essentielle
Contrairement aux passagers, le conducteur responsable n'est pas automatiquement indemnisé pour ses propres blessures. C'est pourquoi la garantie personnelle du conducteur est si importante.
Cette garantie permet au conducteur d'être indemnisé pour ses dommages corporels même en cas d'accident responsable. Sans cette protection, le conducteur fautif devrait assumer seul les conséquences financières de ses blessures.
La garantie personnelle du conducteur couvre :
- Les frais médicaux restant à charge,
- Les pertes de revenus pendant la période d'incapacité,
- Les préjudices liés à l'invalidité permanente,
- Le préjudice moral des proches en cas de décès.
Les formules d'assurance Direct Assurance pour une indemnisation optimale
Choisir la bonne formule d'assurance est essentiel pour bénéficier d'une protection adaptée en cas d'accident.
Nos garanties incluses dans tous les contrats auto
Les contrats Direct Assurance incluent des garanties essentielles qui vous protègent en cas d'accident :
- La responsabilité civile (garantie obligatoire) qui couvre les dommages causés aux tiers.
- L'assistance 0 km qui intervient même en bas de chez vous.
- La protection juridique qui défend vos droits en cas de litige.
- Une garantie conducteur de base pour vous protéger en cas de blessures.
Ces garanties constituent un socle de protection qui vous assure une prise en charge minimale en cas d'accident.
Les options pour renforcer votre protection et votre indemnisation
Pour une protection renforcée, Direct Assurance propose plusieurs options qui améliorent significativement votre niveau d'indemnisation :
- La garantie conducteur étendue qui augmente le plafond d'indemnisation.
- La garantie dommages tous accidents qui couvre votre véhicule même en cas d'accident responsable.
- L'option véhicule de remplacement qui vous permet de rester mobile pendant les réparations.
- La garantie bris de glacebris de glace sans franchise pour une prise en charge intégrale du remplacement de votre pare-brise.
En adaptant votre contrat à vos besoins spécifiques, vous vous assurez une tranquillité d'esprit et une indemnisation optimale en cas d'accident.
Chez Direct Assurance, nous mettons tout en œuvre pour vous accompagner dans les moments difficiles. Notre priorité est de vous proposer une indemnisation juste et rapide pour vous permettre de tourner la page après un accident et de reprendre sereinement la route.
TIERS | |
Responsabilité Civile | |
Défense Pénale et Recours | |
Assistance 24h/24, 7j/7 : | |
Véhicule de prêt pendant les réparations | |
Garantie Personnelle du Conducteur | 400 000€ |
Tempêtes et évènements climatiques exceptionnels | |
Attentats, Catastrophes naturelles et technologiques | |
Bris de glace : | |
Incendie (y compris vandalisme) | |
Vol et Tentative de Vol | |
Indemnisation Valeur à Neuf | |
Dommages Tous Accidents (y compris vandalisme) | |
Bris de glace étendu | |
Contenu du véhicule | |
Garantie Personnelle du Conducteur étendue | En option |
Assistance en cas de panne : 0 km | En option |
Assistance clés perdues, brisées ou volées : 0 km | En option |
Assistance véhicule électrique : 0 km | En option |
Véhicule de prêt étendu : | En option |
Rachat de franchise Bris de glace | |
Leasing - Perte financière |
Les étapes clés pour obtenir une indemnisation après un accident
Pour maximiser vos chances d'obtenir une indemnisation rapide et complète, certaines démarches sont essentielles.
La déclaration de sinistre : première étape indispensable
La déclaration de sinistre doit être effectuée auprès de votre assureur dans les 5 jours ouvrés suivant l'accident. Cette démarche peut généralement être réalisée :
- Par téléphone auprès d'un conseiller dédié,
- Via l'espace client,
- Sur l'application mobile.
Pour que votre dossier soit complet, vous devrez fournir :
- Le constat amiable rempli et signé par les parties impliquées,
- Des photos des dégâts si possible,
- Le procès-verbal de police ou de gendarmerie (en cas d'intervention des forces de l'ordre),
- Un certificat médical initial détaillant vos blessures le cas échéant.
Plus votre déclaration sera précise et documentée, plus le traitement de votre dossier sera rapide.
L'expertise et l'évaluation des dommages
L'expertise est une étape déterminante dans le processus d'indemnisation. Elle permet d'évaluer objectivement l'étendue des dommages et d'estimer le montant de la réparation.
Pour les dommages matériels, un expert automobile mandaté par l'assureur examine votre véhicule et établit un rapport détaillant :
- La nature et l'étendue des dégâts,
- Les pièces à remplacer,
- Le coût estimé des réparations,
- La valeur du véhicule avant l'accident.
Pour les dommages corporels, une expertise médicale est réalisée par un médecin expert qui évalue :
- L'étendue des blessures,
- La durée prévisible des soins,
- Les séquelles éventuelles,
- Le taux d'incapacité temporaire ou permanente.
Vous avez le droit de vous faire assister par un expert de votre choix ou un médecin conseil lors de ces expertises pour défendre au mieux vos intérêts.
Les délais d'indemnisation après un accident de voiture
Les délais d'indemnisation sont encadrés par la loi pour protéger les victimes d'accidents.
Délais légaux vs délais réels de remboursement
Pour les dommages matériels, aucun délai légal n'est imposé, mais la plupart des assureurs s'engagent à traiter les dossiers dans les meilleurs délais.
Pour les dommages corporels, le Code des assurances prévoit un cadre strict : l'assureur doit présenter une offre d'indemnisation dans un délai de 3 à 8 mois à compter de l'accident.
En pratique, les délais réels dépendent de plusieurs facteurs :
- La complexité du dossier,
- La rapidité de transmission des pièces justificatives,
- La durée des expertises,
- L'éventuelle contestation des conclusions d'expertise.
Comment accélérer le processus d'indemnisation ?
Pour obtenir une indemnisation plus rapide, quelques bonnes pratiques peuvent faire la différence :
- Réagir rapidement : déclarez votre sinistre sans attendre et transmettez tous les documents demandés dans les plus brefs délais.
- Être précis et exhaustif : fournissez des informations détaillées et complètes dès votre déclaration initiale.
- Suivre votre dossier : restez en contact régulier avec votre conseiller dédié chez Direct Assurance.
- Conserver tous les justificatifs : factures médicales, ordonnances, certificats d'arrêt de travail, etc.
- Demander des avances : en cas de préjudice important, vous pouvez solliciter des provisions en attendant l'indemnisation définitive.